Кто имеет право на возврат налога при покупке квартиры?
Имущественный вычет может получить человек с российским гражданством, который:
- работает официально;
- платит налоги в России (проще говоря, живет в стране от 183 дней за год);
- является собственником.
На возврат НДФЛ могут претендовать также:
- граждане, которые вышли на пенсию не ранее 3 лет назад и ранее платили налоги с доходов;
- женщины в декрете, если в течение последних 3 лет до выхода в отпуск имели официальный доход.
Самозанятые же платят не НДФЛ, а налог на профессиональный доход. Поэтому для них данная возможность недоступна.
Оформить имущественный налоговый вычет за покупку квартиры допустимо лишь один раз. Поэтому стоит взвесить все «за» и «против» и оценить свои финансовые возможности.
Только выбираете жилье? Изучите все варианты, которые доступны сейчас на рынке. Для удобного и безопасного поиска используйте сервис «Акварто». Платформа поможет подобрать недвижимость под ваши цели, бюджет и личные параметры. Здесь вы найдете актуальные предложения с крупнейших онлайн-площадок страны.
За что можно получить налоговый вычет?
Вот основные ситуации, когда это возможно:
- приобретение недвижимости или доли в ней;
- возведение собственного частного дома;
- приобретение участка земли, на котором планируется строительство;
- участие в «долевке»;
- ипотека;
- ремонт в квартире, которую приобрели у застройщика (условие — отсутствие отделки на объекте).
Еще одно важное условие — покупка для личного пользования. То есть при приобретении коммерческой площади под открытие, скажем, кафе или магазина, вычет не оформляют. Также недвижимость должна находиться в пределах России.
Если после первого возврата налога остался неиспользованный остаток, его можно вернуть при следующей покупке жилья. Однако такая возможность отсутствует, если первая сделка была заключена ранее 2014 года и уже был использован хотя бы частичный вычет.
Есть ряд нюансов, на которые стоит обратить особое внимание:
- Если недвижимость получена путем наследования, дарения или приобретена у близких родственников (родителей, детей, мужа или жены, братьев, сестер и других), такой объект не подлежит налогообложению. Например, за квартиру, которую вам передала по наследству бабушка, вы ничего не платите, а значит, и не можете заявляться на налоговые вычеты.
- Если вы использовали маткапитал, то при расчете сумму субсидии вычтут из стоимости объекта.
- Право на вычет принадлежит конкретному физическому лицу и не передается другим людям. В случае смерти налогоплательщика процедура оформления автоматически прекращается.
Сколько можно вернуть: налоговый вычет за квартиру
В этом вопросе нужно учесть несколько факторов:
- вашу ставки НДФЛ;
- наличие ипотеки;
- стоимость жилья.
Рассчитать сумму несложно. Если цена на недвижимость — не выше 2 млн руб., а вы платите НДФЛ по ставке 13%, то нужно просто умножить уплаченную за квартиру сумму на 0,13. Аналогичным образом можно поступить, если вы брали кредит, — посчитайте, сколько уплатили за проценты и умножьте на 0,13.
В соответствии с НДФЛ множитель меняется. Рассмотрим на примерах.
Ситуация 1. Вы платите 13% НДФЛ и покупаете квартиру за 2,3 млн рублей без кредита. Лимит расходов составляет 2 млн рублей — возврат рассчитают с этой суммы.
Вы получаете 13% от 2 млн рублей, то есть 260 000 руб.
Ситуация 2. НДФЛ 13%, жилье стоит 6 648 000 рублей с ипотекой. Из них 2,4 млн — стоимость недвижимости, 3,6 млн — проценты.
Вы получаете 260 тыс. руб. за саму квартиру и 390 тысяч — за проценты.
Ситуация 3. Вы платите НДФЛ по ставке 18% и приобретаете вместе с супругой (она платит 13%) жилье в ипотеку за 10 млн руб., из которых 4,5 млн — проценты.
За саму покупку вы получаете 360 тыс. руб. (18% от 2 млн рублей), супруга — 260 тыс. руб., за проценты — 270 тыс. руб., жена — 195 тыс. руб.
Максимальная сумма налогового вычета при покупке квартиры
Предельные размеры затрат составляют:
- 2 млн рублей — на возведение или приобретение недвижимости;
- 3 млн рублей — на кредит.
Даже если долгожданный уютный уголок будет стоить больше, учтут только вышеуказанные суммы. Если меньше — то будут учитывать цену по договору.
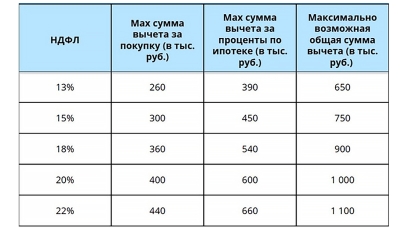
Большинство платит с доходов 13%, а значит, могут рассчитывать на 260 тыс. руб. за приобретение жилья и 390 тысяч за проценты по кредиту.
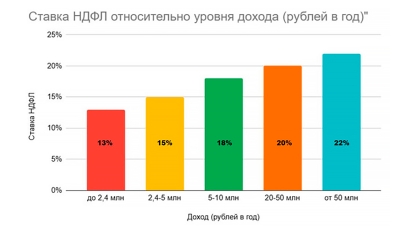
С прогрессивной шкалой максимальная сумма возросла до 1,1 млн рублей. Если условные Мария и Иван зарабатывают более полусотни миллионов в год каждый, то смогут вернуть за купленное в 2025 году жилье 2,2 млн рублей на всю семью.